Ako montáž tepelného čerpadla či zateplenie menia poistné podmienky rodinného domu
Ak zatepľujete dom alebo inštalujete tepelné čerpadlo, nezabudnite to oznámiť svojej poisťovni. Poradia vám, či stačí upraviť poistnú sumu, alebo treba zmeniť aj zmluvu.
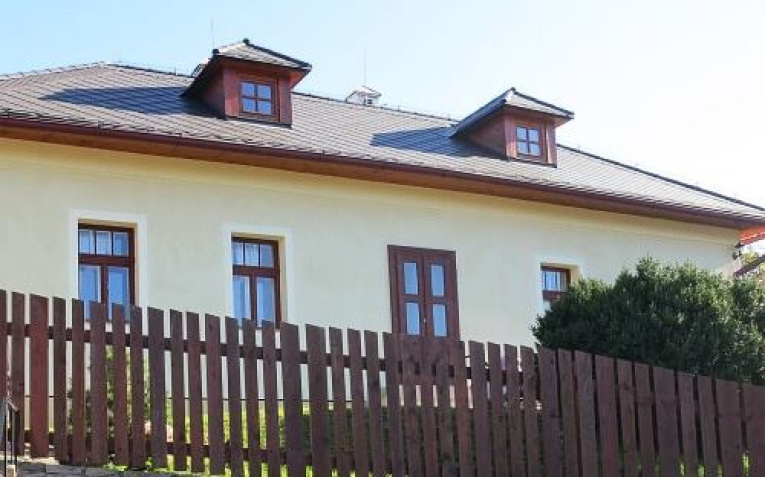
V rámci Plánu obnovy Slovenská agentúra životného prostredia podporí tisíce domov príspevkom na zníženie tepelnej náročnosti. Mnohí majitelia domov (aj bez tohto príspevku) sa rozhodli vybaviť svoju nehnuteľnosť fotovoltickými a solárnymi panelmi, tepelným čerpadlom, či dom zateplili. Cena týchto technológii sa počíta v tisícoch až desiatkach tisícoch euro. Všetky tieto investície do rekonštrukcie a technického vylepšenia rodinných domov zvyšujú ich hodnotu a menia charakteristiku technologického vybavenia domu. Ako montáž tepelného čerpadla či zateplenie menia poistné podmienky rodinného domu?
Úprava poistnej sumy na zmluve je základným krokom pri každej významnejšej investícii do nehnuteľnosti, od čiastkovej rekonštrukcie, akou je výmena strešnej krytiny a zateplenie strechy, až po komplexnú obnovu domu so zateplením. Aj pri výmene okien a dverí, montáži tepelného čerpadla, fotovoltických panelov, plynového kondenzačného kotla či peletového kotla je navýšenie poistnej sumy nutnosť.
Okrem úpravy poistnej sumy poisťovni netreba hlásiť rekonštrukčné práce.
Preveriť si treba v poisťovni aj požadovanú úroveň bezpečnosti. „Vaša poisťovňa môže napríklad pre tepelné čerpadlo vyžadovať prepäťovú ochranu alebo prúdový chránič. Ak by ste tieto zariadenia nemali zaradené v elektroinštalácii, nebude tepelné čerpadlo a škody na ňom spôsobené kryté poistnou zmluvou. Je preto dôležité preveriť vo všeobecných poistných podmienkach, osobitných poistných podmienkach a zmluvných dojednaniach vášho poistenia, aké sú podmienky pre poistné krytie obnoviteľných energetických zdrojov,“ dodáva Búlik.
O koľko sa odporúča navýšiť doterajšiu poistnú sumu?
Pri poistení nehnuteľnosti je kľúčovým parametrom poistná suma. „Veľká časť poistených rodinných domov na Slovensku trpí podpoistením. To v praxi znamená, že ich poistná suma je nižšia ako reálna hodnota domu. Zateplením alebo aj montážou tepelného čerpadla či fotovoltických panelov sa hodnota rodinného domu ďalej zvyšuje. Ak navýšenie hodnoty nie je zohľadnené v zvýšení poistnej sumy, majiteľ domu sa nevyhnutne dostáva do podpoistenia. Tým pádom už nie je celý rodinný dom adekvátne chránený poistením,“ vysvetľuje Marián Búlik, finančný analytik OVB Allfinanz Slovensko.Úprava poistnej sumy na zmluve je základným krokom pri každej významnejšej investícii do nehnuteľnosti, od čiastkovej rekonštrukcie, akou je výmena strešnej krytiny a zateplenie strechy, až po komplexnú obnovu domu so zateplením. Aj pri výmene okien a dverí, montáži tepelného čerpadla, fotovoltických panelov, plynového kondenzačného kotla či peletového kotla je navýšenie poistnej sumy nutnosť.
- Ako poistiť stavbu rodinného domu?
- Požiare fotovoltiky. Aké doklady bude od vás poisťovňa vyžadovať?
- Poistenie nehnuteľnosti k hypotéke – na čo netreba zabudnúť?
- MAJETOK: Kedy by ste mali prehodnotiť svoju poistnú zmluvu?
Poistná suma má odrážať hodnotu domu bez pozemku
Poistná suma rodinného domu by mala zodpovedať tzv. východiskovej hodnote domu. Táto hodnota hovorí o tom, za aké peniaze je možné dom postaviť nanovo, pričom v tejto hodnote je zahrnutá cena materiálov aj práce. Na rozdiel od všeobecnej, teda trhovej ceny, nezohľadňuje východisková hodnota lokalitu, čiže hodnotu pozemku. Ak by sa rodinný dom poisťoval na trhovú cenu, bol by zbytočne prepoistený.Okrem úpravy poistnej sumy poisťovni netreba hlásiť rekonštrukčné práce.
Je potrebné pripoistenie nových technológií (tepelné čerpadlo, fotovoltika,...)?
Aj keď nové tepelné čerpadlo či fotovoltika sú spotrebiče, ktoré pôvodná poistná zmluva nezahŕňa, poisťovne ich akceptujú ako stavebnú súčasť nehnuteľnosti, a preto nie je potrebné žiadne pripoistenie. Nezaškodí však, ak si túto informáciu preveríte vo vašej poisťovni, či sa poistné krytie vzťahuje aj na nové zdroje energie.Preveriť si treba v poisťovni aj požadovanú úroveň bezpečnosti. „Vaša poisťovňa môže napríklad pre tepelné čerpadlo vyžadovať prepäťovú ochranu alebo prúdový chránič. Ak by ste tieto zariadenia nemali zaradené v elektroinštalácii, nebude tepelné čerpadlo a škody na ňom spôsobené kryté poistnou zmluvou. Je preto dôležité preveriť vo všeobecných poistných podmienkach, osobitných poistných podmienkach a zmluvných dojednaniach vášho poistenia, aké sú podmienky pre poistné krytie obnoviteľných energetických zdrojov,“ dodáva Búlik.