Škody spôsobené požiarom dosahujú aj stotisícové sumy
Požiar sa na vašu nehnuteľnosť môže rozšíriť aj zo susedovho domu. Z akej poistky si môžete uplatniť náhradu škody?
V roku 2023 evidovala UNIQA 497 poistných udalostí spôsobených požiarom, vlani ich už bolo 584. Za dva roky tak ich počet vzrástol takmer o 18 %.
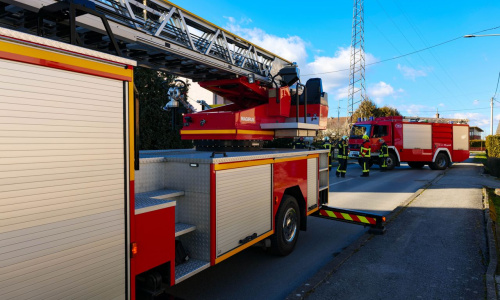
O tom, aké ničivé následky môže mať jediný požiar, svedčí aj najvyššia škoda, ktorú UNIQA evidovala v minulom roku. „Dosiahla takmer 400-tisíc eur, pričom požiar paradoxne nevznikol priamo na poistenej nehnuteľnosti. Oheň sa na ňu rozšíril zo susedného pozemku, zasiahol celú strechu polyfunkčného objektu a spôsobil jej totálny kolaps. Ďalšie časti budovy poškodil požiar aj následný zásah hasičov,“ hovorí manažér likvidácie škôd z poistenia majetku UNIQA Jiří Moravec.
S príchodom vykurovacej sezóny poisťovne upozorňujú na údržbu komínov, kotlov a vykurovacích zariadení, ale aj na stav elektroinštalácie a spotrebičov. Poruchy elektroinštalácie figurujú medzi najčastejšími príčinami požiarov.
Pri likvidácii poistnej udalosti sa poisťovňa vždy opiera o stanovisko hasičov, ktorí určia príčinu vzniku požiaru. Ak je príčinou požiaru zlý technický stav vykurovacích telies, poisťovňa môže pri likvidácii poistnej udalosti vyžiadať doklad o revízii komína alebo servisných prehliadkach kotla. Povinnosť udržiavať tieto zariadenia v dobrom technickom stave vyplýva aj z platných predpisov. Vlastníci by preto mali mať k dispozícii platné revízne správy stavebných prvkov, ako sú komín, elektrina či plyn, aj potvrdenia o pravidelných servisných kontrolách zdrojov tepla. Chýbajúca revízna správa však automaticky neznamená, že klient zostane bez poistného plnenia.
„UNIQA už riešila napríklad požiar spôsobený technickou poruchou akumulátora elektrokolobežky, pri ktorom škoda dosiahla približne 100-tisíc eur. V inom prípade boli akumulátory uložené v plastovom vedre spolu s ďalšími vodivými materiálmi. Požiar sa rozšíril na celú technickú miestnosť a strechu rodinného domu a spôsobil škodu 60-tisíc eur,“ hovorí Jiří Moravec.
Dôležité je preto venovať pozornosť aj nabíjaniu elektroniky. Zariadenia pripojené k nabíjačke by nemali zostať bez dozoru, najmä počas noci alebo pri dlhšej neprítomnosti. „Používať by sa nemali poškodené alebo neoriginálne nabíjačky a akumulátory je potrebné skladovať v bezpečných, nehorľavých podmienkach mimo vodivých a horľavých materiálov. Pri dlhodobom uskladnení by mali byť nabité len na výrobcom odporúčanú kapacitu,“ odporúča Zdeněk Hruška.
Pri fotovoltaike predstavujú riziko najmä neodborné inštalácie alebo nekvalitné komponenty.
Ak však nehnuteľnosť poistenú nemáte, v takomto prípade by ste dostali odškodnenie zo susedového poistenia zodpovednosti za škodu. „Ak sa preukáže zodpovednosť suseda za vznik požiaru a sused má uzatvorené poistenie zodpovednosti, poškodený si môže nárok na náhradu škody uplatniť z tohto poistenia. Ak sused poistenie zodpovednosti nemá, poškodený si môže náhradu škody uplatniť v občiansko-právnom konaní priamo voči osobe zodpovednej za jej vznik,“ hovorí Helena Kanderková a dodáva, že ak vinník nemá uzatvorené poistenie zodpovednosti, nezbavuje ho to povinnosti nahradiť spôsobenú škodu.
Predtým, než začnete s odstraňovaním škôd, nezabudnite udalosť nahlásiť poisťovni a počkať na likvidátora. Škodu obhliadne likvidátor tej poisťovne, v ktorej si budete uplatňovať náhradu škody.
Tieto preventívne opatrenia môžu výrazne znížiť riziko vzniku požiaru a zároveň pomôcť predísť komplikáciám pri poistnom plnení.
O tom, aké ničivé následky môže mať jediný požiar, svedčí aj najvyššia škoda, ktorú UNIQA evidovala v minulom roku. „Dosiahla takmer 400-tisíc eur, pričom požiar paradoxne nevznikol priamo na poistenej nehnuteľnosti. Oheň sa na ňu rozšíril zo susedného pozemku, zasiahol celú strechu polyfunkčného objektu a spôsobil jej totálny kolaps. Ďalšie časti budovy poškodil požiar aj následný zásah hasičov,“ hovorí manažér likvidácie škôd z poistenia majetku UNIQA Jiří Moravec.
S príchodom vykurovacej sezóny poisťovne upozorňujú na údržbu komínov, kotlov a vykurovacích zariadení, ale aj na stav elektroinštalácie a spotrebičov. Poruchy elektroinštalácie figurujú medzi najčastejšími príčinami požiarov.
Čo najčastejšie spôsobuje požiar v domácnosti?
Medzi časté dôvody vzniku požiarov v domácnostiach patria neodborné inštalácie krbov či piecok, zanedbaná revízia a čistenie komínov, nesprávne umiestnenie vykurovacích telies, poruchy elektroinštalácií a spotrebičov (chladničiek, nabíjačiek či napájacích zdrojov) alebo ponechaný otvorený oheň bez dozoru (horiace sviečky). Veľkým rizikom stále ostáva aj zlý technický stav dymovodov a kotlov.- Čo treba urobiť bezprostredne po vzniku škody na nenuteľnosti?
- Ako mám postupovať, ak nesúhlasím s výškou poistného plnenia (náhradou škody)?
- Zamietla vám poisťovňa škodu? Takto treba postupovať
- Poistenie majetku: Kedy môže poisťovňa krátiť plnenie?
- Výška poistného plnenia. Čo sa skrýva v tejto sume?
Rozhodujúce je, ako požiar vznikol
Škody spôsobené požiarom sú zahrnuté už v základnom poistení nehnuteľnosti aj domácnosti.Pri likvidácii poistnej udalosti sa poisťovňa vždy opiera o stanovisko hasičov, ktorí určia príčinu vzniku požiaru. Ak je príčinou požiaru zlý technický stav vykurovacích telies, poisťovňa môže pri likvidácii poistnej udalosti vyžiadať doklad o revízii komína alebo servisných prehliadkach kotla. Povinnosť udržiavať tieto zariadenia v dobrom technickom stave vyplýva aj z platných predpisov. Vlastníci by preto mali mať k dispozícii platné revízne správy stavebných prvkov, ako sú komín, elektrina či plyn, aj potvrdenia o pravidelných servisných kontrolách zdrojov tepla. Chýbajúca revízna správa však automaticky neznamená, že klient zostane bez poistného plnenia.
- Dokedy treba nahlásiť poistnú udalosť?
- Poistenie nehnuteľnosti: Čo všetko pokrýva poistenie živlu
- Aké sú najčastejšie chyby pri nahlasovaní poistnej udalosti
- BLOG: Poistenie nehnuteľnosti
Požiar môžu spôsobiť aj moderné technológie
K vzniku požiarov dnes prispievajú aj pribúdajúce technológie v domácnostiach – od fotovoltaiky a tepelných čerpadiel až po akumulátory a nabíjané elektronické zariadenia.„UNIQA už riešila napríklad požiar spôsobený technickou poruchou akumulátora elektrokolobežky, pri ktorom škoda dosiahla približne 100-tisíc eur. V inom prípade boli akumulátory uložené v plastovom vedre spolu s ďalšími vodivými materiálmi. Požiar sa rozšíril na celú technickú miestnosť a strechu rodinného domu a spôsobil škodu 60-tisíc eur,“ hovorí Jiří Moravec.
Dôležité je preto venovať pozornosť aj nabíjaniu elektroniky. Zariadenia pripojené k nabíjačke by nemali zostať bez dozoru, najmä počas noci alebo pri dlhšej neprítomnosti. „Používať by sa nemali poškodené alebo neoriginálne nabíjačky a akumulátory je potrebné skladovať v bezpečných, nehorľavých podmienkach mimo vodivých a horľavých materiálov. Pri dlhodobom uskladnení by mali byť nabité len na výrobcom odporúčanú kapacitu,“ odporúča Zdeněk Hruška.
Pri fotovoltaike predstavujú riziko najmä neodborné inštalácie alebo nekvalitné komponenty.
Z akej poistky si môžete žiadať náhradu škody?
Ak sa požiar rozšíril na vašu nehnuteľnosť zo susedného domu, máte si žiadať odškodnenie z vašej poistky, alebo susedovej? „Ak má poškodený majiteľ uzatvorené poistenie nehnuteľnosti, škodu si môže uplatniť zo svojho poistenia. Ak za vznik požiaru zodpovedá sused, nárok na náhradu škody si môže uplatniť aj z jeho poistenia zodpovednosti. V praxi býva najjednoduchšie obrátiť sa na vlastnú poisťovňu, ktorá škodu posúdi a následne môže riešiť prípadný regres voči osobe zodpovednej za jej vznik,“ vysvetľuje Helena Kanderková, PR špecialistka poisťovne Allianz.Ak však nehnuteľnosť poistenú nemáte, v takomto prípade by ste dostali odškodnenie zo susedového poistenia zodpovednosti za škodu. „Ak sa preukáže zodpovednosť suseda za vznik požiaru a sused má uzatvorené poistenie zodpovednosti, poškodený si môže nárok na náhradu škody uplatniť z tohto poistenia. Ak sused poistenie zodpovednosti nemá, poškodený si môže náhradu škody uplatniť v občiansko-právnom konaní priamo voči osobe zodpovednej za jej vznik,“ hovorí Helena Kanderková a dodáva, že ak vinník nemá uzatvorené poistenie zodpovednosti, nezbavuje ho to povinnosti nahradiť spôsobenú škodu.
Predtým, než začnete s odstraňovaním škôd, nezabudnite udalosť nahlásiť poisťovni a počkať na likvidátora. Škodu obhliadne likvidátor tej poisťovne, v ktorej si budete uplatňovať náhradu škody.
Prevencia je lacnejšia ako škoda
Aby ste minimalizovali riziko vzniku požiaru, venujte pozornosť týmto odporúčaniam:- skontrolovať technický stav komínov, dymovodov a vykurovania,
- zabezpečiť ich pravidelnú revíziu a čistenie,
- používať správne palivo,
- pravidelne kontrolovať stav elektroinštalácie a elektrických spotrebičov,
- nenechávať otvorený oheň bez dozoru,
- venovať pozornosť nabíjaniu elektroniky a nenechávať ich počas nabíjania bez dozoru,
- nainštalovať detektory dymu a mať k dispozícii hasiace prostriedky.
Tieto preventívne opatrenia môžu výrazne znížiť riziko vzniku požiaru a zároveň pomôcť predísť komplikáciám pri poistnom plnení.