Poistenie nehnuteľnosti: Čo všetko pokrýva poistenie živlu
Pred pár dňami zasiahla južné Slovensko vlna zemetrasenia. Z pohľadu pisťovne zemetrasenie patrí medzi živelné udalosti. Skúmali sme, čo všetko sa skrýva pod pojmom živel.
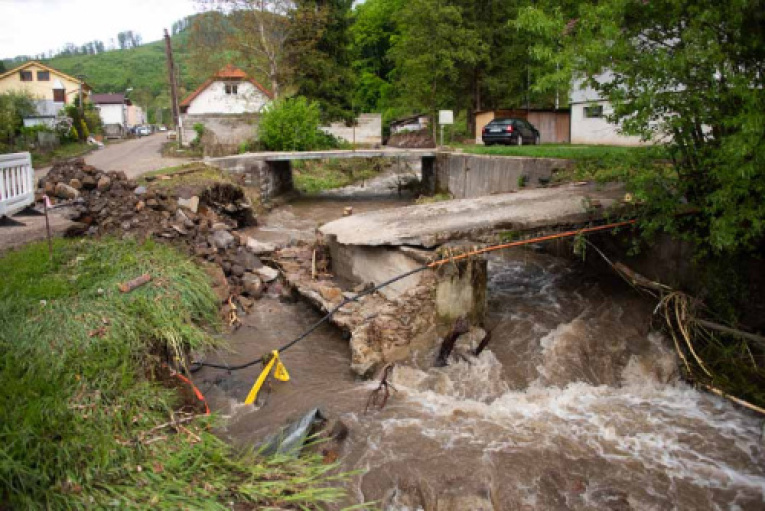
Poistenie živelných udalostí tvorí základ poistenia majetku. To znamená, že toto riziko je kryté už aj v lacnejších balíčkoch so základným krytím. Pojem živel je veľmi široký, a pokrýva prírodné javy ktoré sa na Slovensku vyskytujú častejšie, aj ojedinele.
Pod zosuvom pôdy a zrútením skál poisťovňa rozumie náhly pohyb pôdy, hornín alebo skál vzniknutý pôsobením gravitácie a vyvolaný porušením dlhodobej rovnováhy svahu. Zosuvom pôdy nie je klesanie zemského povrchu v dôsledku prírodných síl, napr. premŕzaním, vysychaním, podmáčaním alebo v dôsledku ľudskej činnosti.
Zatečením atmosférických zrážok rozumieme poškodenie poisteného majetku v dôsledku vniknutia alebo priesaku zrážkovej vody do budovy. Poistenie sa však nevzťahuje na škody vzniknuté vniknutím zrážok do budovy nedostatočne uzavretými oknami a dverami, alebo v dôsledku zanedbanej údržby vonkajších dažďových zvodov, či kvôli zlému technickému stavu strechy.
Subjektívne sa nám môže zdať, že vonku je víchrica, no pre poisťovňu víchrica znamená prúdenie vzduchu rýchlosťou minimálne 75 km/hodina (Generali), v Uniqe je minimálna rýchlosť 60 km/hodina.
Škody spôsobené povodňou alebo záplavou, ktoré vznikli zaplavením územia, ktoré bolo spôsobené regulovaným vypúšťaním vôd z vodných tokov, sú taktiež z poistenia vylúčené.
Tieto riziká kyje poistenie živlu
- povodeň,
- zapláva
- víchrica
- búrlivý vietor
- krupobitie
- atmosférické zrážky
- zosuv pôdy
- ťarcha snehu
- lavína
- výbuch sopky
- zemetrasenie a pád predmetov
- Aké sú najčastejšie chyby pri nahlasovaní poistnej udalosti
- Poisťovne varujú: aj zanedbaná údržba má vplyv na výšku poistného plnenia
- Podpoistenie nie je jediná chyba, s ktorou sa stretávame pri poistení majetku
- BLOG: Poistenie majetku
Pozor na definície a výluky
Každá poisťovňa vo svojich poistných podmienkach bližšie špecifikuje detaily, jednotlivých živelných udalostí a výluky. Pri každej udalosti sa skúma, za akých okolností došlo k poškodeniu a či poškodenie bolo spôsobené činnosťou človeka.Pod zosuvom pôdy a zrútením skál poisťovňa rozumie náhly pohyb pôdy, hornín alebo skál vzniknutý pôsobením gravitácie a vyvolaný porušením dlhodobej rovnováhy svahu. Zosuvom pôdy nie je klesanie zemského povrchu v dôsledku prírodných síl, napr. premŕzaním, vysychaním, podmáčaním alebo v dôsledku ľudskej činnosti.
Zatečením atmosférických zrážok rozumieme poškodenie poisteného majetku v dôsledku vniknutia alebo priesaku zrážkovej vody do budovy. Poistenie sa však nevzťahuje na škody vzniknuté vniknutím zrážok do budovy nedostatočne uzavretými oknami a dverami, alebo v dôsledku zanedbanej údržby vonkajších dažďových zvodov, či kvôli zlému technickému stavu strechy.
Subjektívne sa nám môže zdať, že vonku je víchrica, no pre poisťovňu víchrica znamená prúdenie vzduchu rýchlosťou minimálne 75 km/hodina (Generali), v Uniqe je minimálna rýchlosť 60 km/hodina.
Škody spôsobené povodňou alebo záplavou, ktoré vznikli zaplavením územia, ktoré bolo spôsobené regulovaným vypúšťaním vôd z vodných tokov, sú taktiež z poistenia vylúčené.